Irgendwann liegt er im Briefkasten: der Hinweis, dass die Zinsbindung Ihres Immobiliendarlehens ausläuft. Für viele Eigentümerinnen und Eigentümer ist das der Moment, in dem sie zum ersten Mal seit zehn Jahren wieder über ihre Finanzierung nachdenken. Und oft ist es schon zu spät für die beste Lösung.
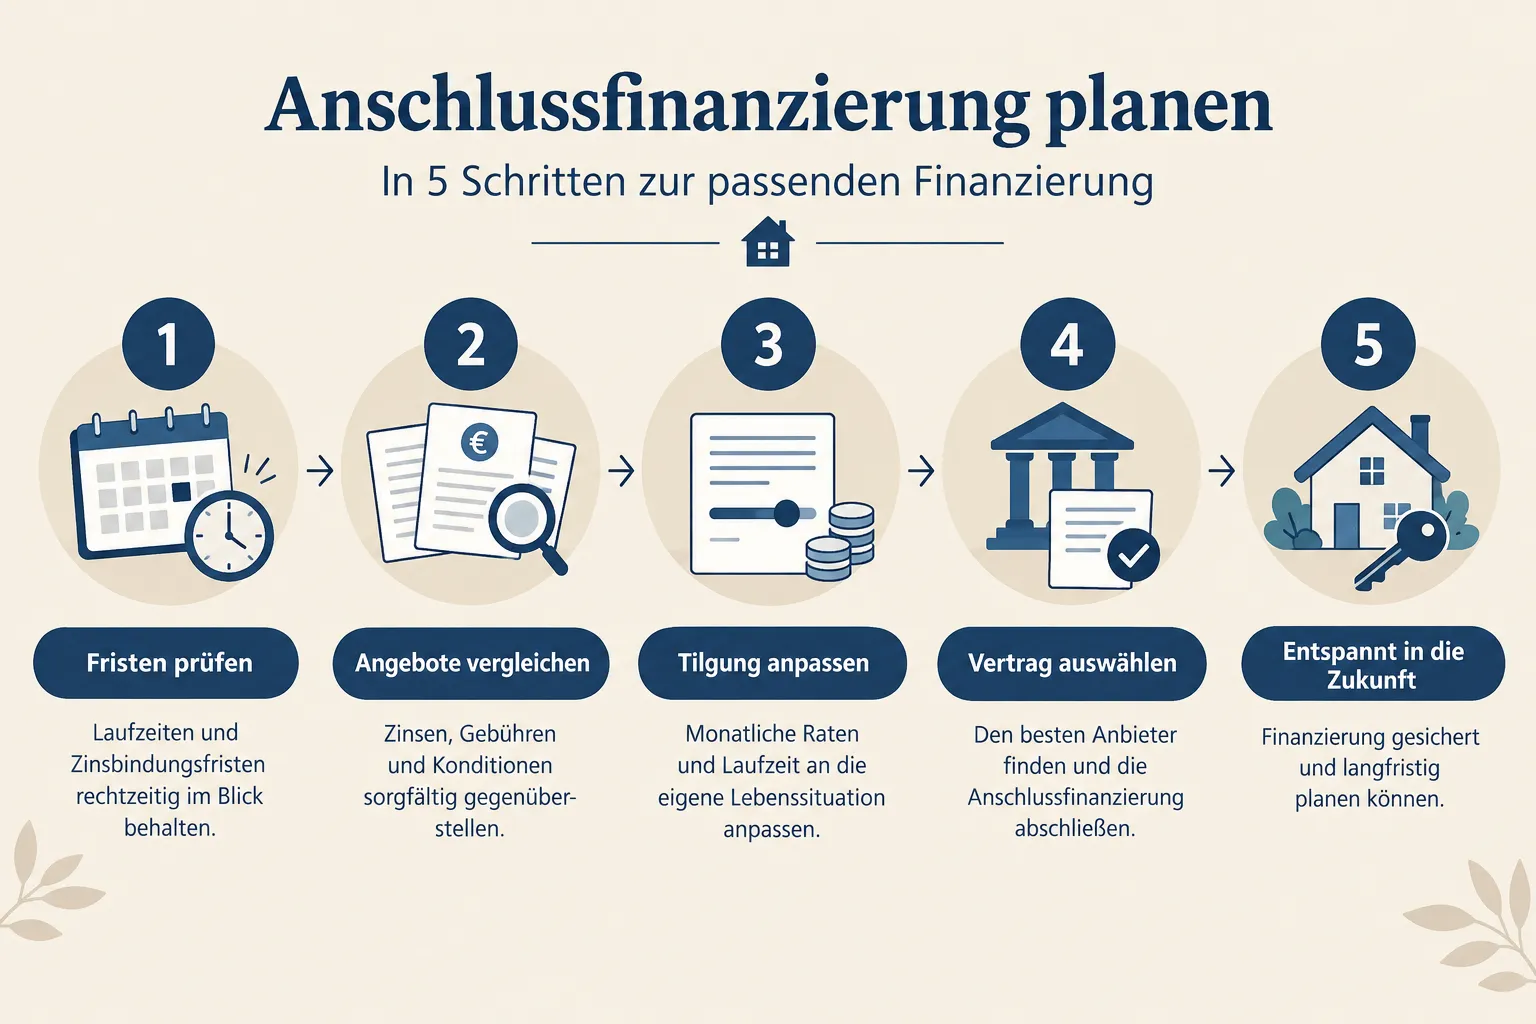
Denn die wenigsten Darlehen sind zum Ende der Zinsbindung abbezahlt. Übrig bleibt eine Restschuld, die neu finanziert werden muss – die sogenannte Anschlussfinanzierung. Wer sich frühzeitig damit befasst, hat die Wahl zwischen mehreren Wegen und kann bei einer typischen Restschuld schnell einen vierstelligen Betrag sparen. Wer wartet, unterschreibt am Ende das, was ihm vorgelegt wird.
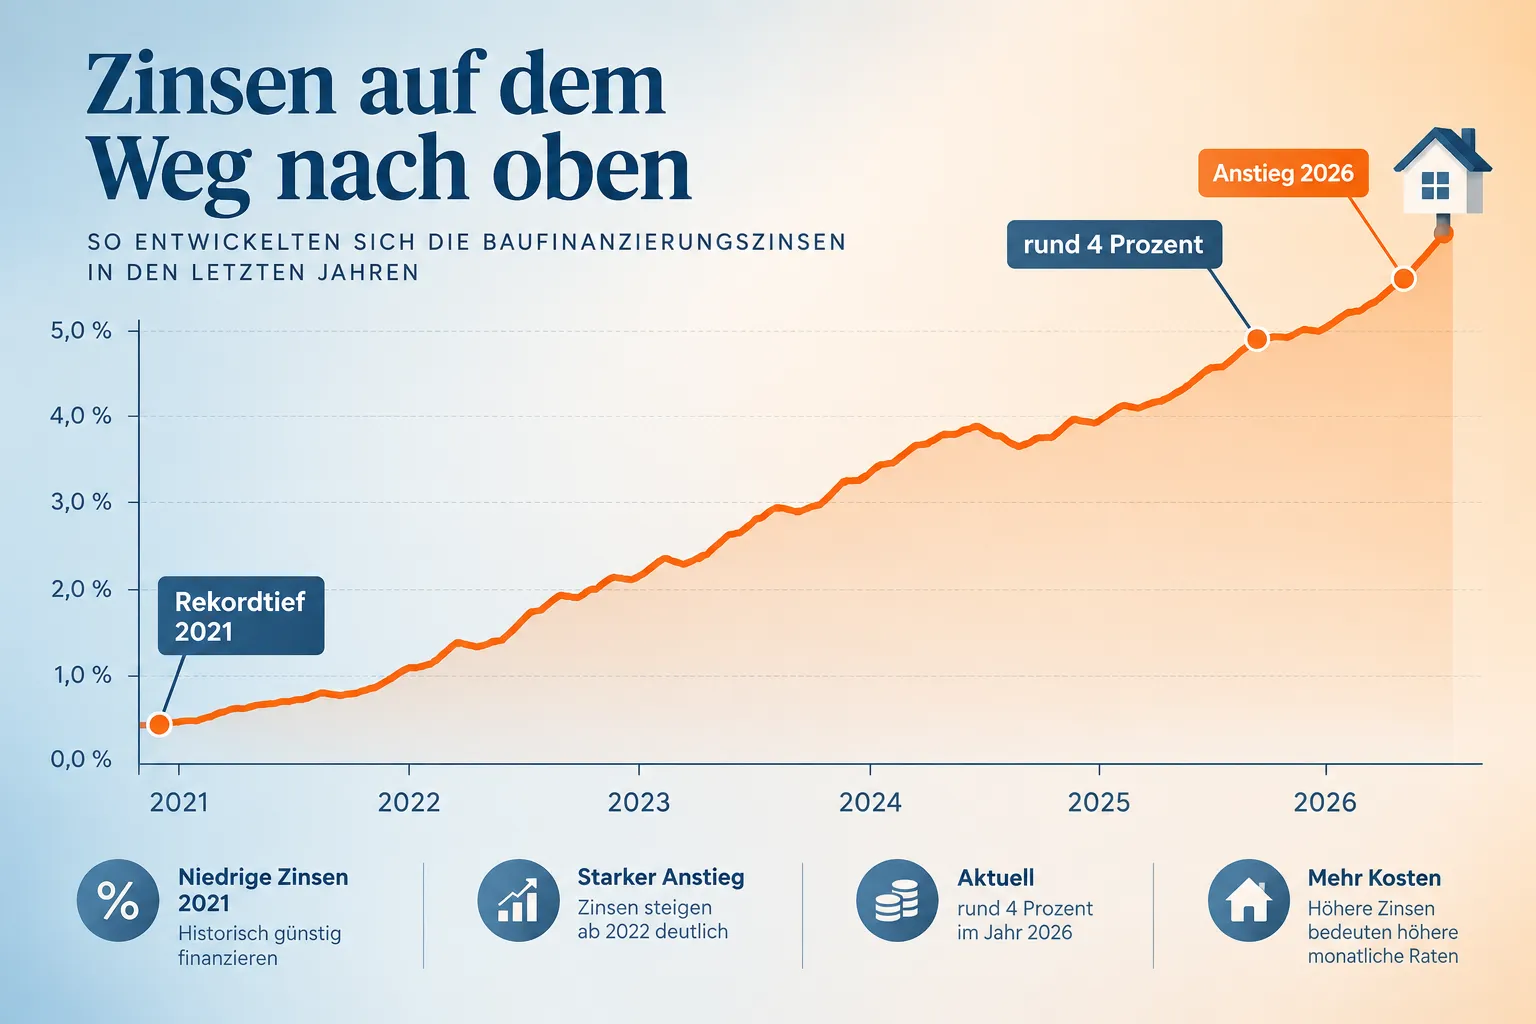
Das aktuelle Zinsumfeld macht das Thema besonders greifbar: Zehnjährige Zinsbindungen liegen im Herbst 2026 bei rund vier Prozent. Wer 2016 oder 2017 abgeschlossen hat, kam damals mit ein bis zwei Prozent aus und muss sich jetzt auf eine deutlich höhere Rate einstellen. Wer dagegen 2022 oder 2023 zu Hochzinskonditionen finanziert hat, kann heute oft günstiger umschulden.
Ihre drei Möglichkeiten
Prolongation – bei der bisherigen Bank bleiben. Ihr Darlehen wird zu neuen Konditionen verlängert. Das ist der bequemste Weg: kein Papierkram, keine Grundbuchänderung, meist keine erneute Prüfung Ihrer Unterlagen. Nur: Das erste Angebot ist nicht automatisch das beste. Behandeln Sie es als Ausgangspunkt für den Vergleich, nicht als fertige Entscheidung.
Umschuldung – die Bank wechseln. Ein anderes Institut löst die Restschuld ab und übernimmt die Finanzierung. Der Aufwand ist überschaubar, der Zinsvorteil oft spürbar.
Forward-Darlehen – die heutigen Zinsen für später sichern. Sie schließen jetzt ab, das Darlehen startet erst, wenn Ihre Zinsbindung endet – je nach Anbieter bis zu fünf Jahre im Voraus. Dafür zahlen Sie einen Aufschlag von etwa 0,01 bis 0,03 Prozentpunkten pro Monat Vorlaufzeit. Das ist im Kern eine Zinsversicherung: Steigen die Zinsen bis dahin, haben Sie gewonnen. Fallen sie, haben Sie zu teuer abgeschlossen – aussteigen können Sie nicht, der Vertrag ist bindend.
Ihr Zeitplan: Diese Fristen sollten Sie kennen
- Fünf bis drei Jahre vorher: Das Fenster für ein Forward-Darlehen öffnet sich. Sinnvoll, wenn Sie mit steigenden Zinsen rechnen oder einfach Planungssicherheit für Ihre Haushaltskasse wollen.
- Zehn Jahre nach Vollauszahlung: Sie dürfen jedes Immobiliendarlehen mit sechs Monaten Frist kostenfrei kündigen – ohne Vorfälligkeitsentschädigung, selbst wenn Sie eine Zinsbindung über 15 oder 20 Jahre vereinbart haben. Dieses gesetzliche Sonderkündigungsrecht (§ 489 BGB) ist besonders interessant, wenn Sie in der Hochzinsphase 2022/2023 langfristig abgeschlossen haben. Gerechnet wird ab der vollständigen Auszahlung, nicht ab der Vertragsunterschrift.
- Ein Jahr vorher: Der beste Zeitpunkt, um Angebote zu vergleichen. Sie haben genug Luft für Unterlagen, Grundbuchvorgänge und Rückfragen – und stehen nicht unter Zeitdruck.
- Spätestens drei Monate vorher: Ihre Bank muss Ihnen mitteilen, ob und zu welchen Konditionen sie das Darlehen fortführen würde (§ 493 BGB). Spätestens jetzt sollten Sie Vergleichsangebote vorliegen haben.
- Wenn die Frist verstreicht: Läuft die Zinsbindung ohne neue Vereinbarung aus, wird das Darlehen meist variabel verzinst – in der Regel deutlich teurer. Das lässt sich leicht vermeiden.
Lohnt sich ein Wechsel für Sie?
Ein Bankwechsel kostet weniger, als die meisten vermuten. Die Grundschuld wird nicht gelöscht und neu bestellt, sondern an die neue Bank abgetreten. Dafür fallen Notar- und Grundbuchgebühren an, üblicherweise zwischen 200 und 600 Euro. Manche Banken übernehmen diese Kosten sogar.
Ein Beispiel: Bei 180.000 Euro Restschuld und einem Zinsvorteil von 0,3 Prozentpunkten sparen Sie im ersten Jahr rund 540 Euro. Über zehn Jahre summiert sich das – trotz sinkender Restschuld durch die Tilgung – auf etwa 4.000 Euro. Dem stehen einmalig einige hundert Euro Wechselkosten gegenüber.
Als Faustregel gilt: Ab rund 0,1 bis 0,2 Prozentpunkten Zinsunterschied lohnt sich der Wechsel bei sechsstelligen Restschulden fast immer. Bei kleineren Beträgen unter 50.000 Euro kann die Rechnung kippen; hier ist manchmal ein Ratenkredit ohne Grundschuld die einfachere Lösung.
Zwei Hinweise für den Vergleich: Achten Sie immer auf den effektiven Jahreszins, nicht auf den Sollzins – nur er enthält alle Kosten. Und nutzen Sie ein konkretes Konkurrenzangebot als Argument, wenn Sie mit Ihrer bisherigen Bank sprechen. Das ist der wirksamste Hebel, den Sie haben.
Denken Sie bei der Gelegenheit auch über die Tilgung nach. Hat sich Ihr Einkommen seit dem Abschluss verändert, ist eine höhere Tilgungsrate oft der größere Hebel als der letzte Zehntelprozentpunkt beim Zins.
Diese Unterlagen sollten Sie bereitlegen
Für eine Prolongation genügt meist Ihre Unterschrift. Für eine Umschuldung prüft die neue Bank die Finanzierung komplett neu:
Zum Darlehen
- Bestehender Darlehensvertrag
- Restschuldbescheinigung Ihrer Bank zum Ende der Zinsbindung
- Das Verlängerungsangebot Ihrer bisherigen Bank
Zur Immobilie
- Aktueller Grundbuchauszug (nicht älter als drei Monate)
- Flurkarte und Lageplan
- Wohnflächenberechnung, Grundrisse, aktuelle Fotos
- Bei Eigentumswohnungen: Teilungserklärung, Protokolle der letzten Eigentümerversammlungen, Wirtschaftsplan
- Nachweise über Modernisierungen wie Heizung, Fenster oder Dämmung – samt Rechnungen
- Energieausweis
Zu Ihrer Person
- Gehaltsabrechnungen der letzten drei Monate; bei Selbstständigen Einkommensteuerbescheide und BWA der letzten zwei bis drei Jahre
- Aktuelle Schufa-Selbstauskunft
- Übersicht über bestehende Kredite
- Nachweise über Eigenkapital, falls Sie einen Teil der Restschuld ablösen möchten
- Kopie des Personalausweises
Ein Tipp, der sich direkt auszahlt: Sammeln Sie die Belege für Modernisierungen der letzten Jahre sorgfältig. Ist Ihre Immobilie im Wert gestiegen und die Restschuld gesunken, verbessert sich der sogenannte Beleihungsauslauf – und damit häufig auch Ihr Zinssatz, ohne dass Sie zusätzliches Geld einbringen müssen.
Ihr nächster Schritt
Die Anschlussfinanzierung ist keine Formsache, sondern Ihre zweite Finanzierungsentscheidung – mit demselben Gewicht wie die erste. Schauen Sie nach, wann Ihre Zinsbindung endet, und setzen Sie sich eine Erinnerung für den Zeitpunkt zwölf Monate davor. Legen Sie die Unterlagen frühzeitig zusammen und holen Sie mehrere Angebote ein.
Wenn Sie unsicher sind, welcher Weg zu Ihrer Situation passt: Sprechen Sie uns gern an. Ein Gespräch verpflichtet zu nichts – schafft aber Klarheit darüber, was Ihre Finanzierung ab dem Stichtag kostet.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung. Zinsangaben Stand September 2026.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Finanz- oder Rechtsberatung.