Das Dach ist in die Jahre gekommen, die alte Heizung verbraucht zu viel Energie, oder das Badezimmer soll endlich barrierefrei werden. Früher oder später steht fast jeder Immobilieneigentümer vor der Frage, wie sich notwendige Modernisierungen finanzieren lassen. Nicht immer reichen die eigenen Ersparnisse aus, und nicht jeder möchte dafür sein Eigenheim erneut mit einer Grundschuld belasten. Eine attraktive Lösung kann der Modernisierungskredit ohne Grundschuld sein. In diesem Beitrag erfahren Sie, wie diese Finanzierungsform funktioniert, für wen sie sich eignet und worauf insbesondere Rentnerinnen und Rentner achten sollten.
Was ist ein Modernisierungskredit ohne Grundschuld?
Ein Modernisierungskredit ohne Grundschuld, oft auch Blankodarlehen genannt, ist ein Ratenkredit, der zweckgebunden oder frei für Renovierungs- und Sanierungsmaßnahmen an der eigenen Immobilie eingesetzt wird. Der entscheidende Unterschied zur klassischen Baufinanzierung: Die Bank lässt sich keine Sicherheit ins Grundbuch eintragen. Stattdessen prüft sie vor allem Ihre Bonität, also Ihr Einkommen, Ihre laufenden Ausgaben und Ihre bisherige Zahlungshistorie.
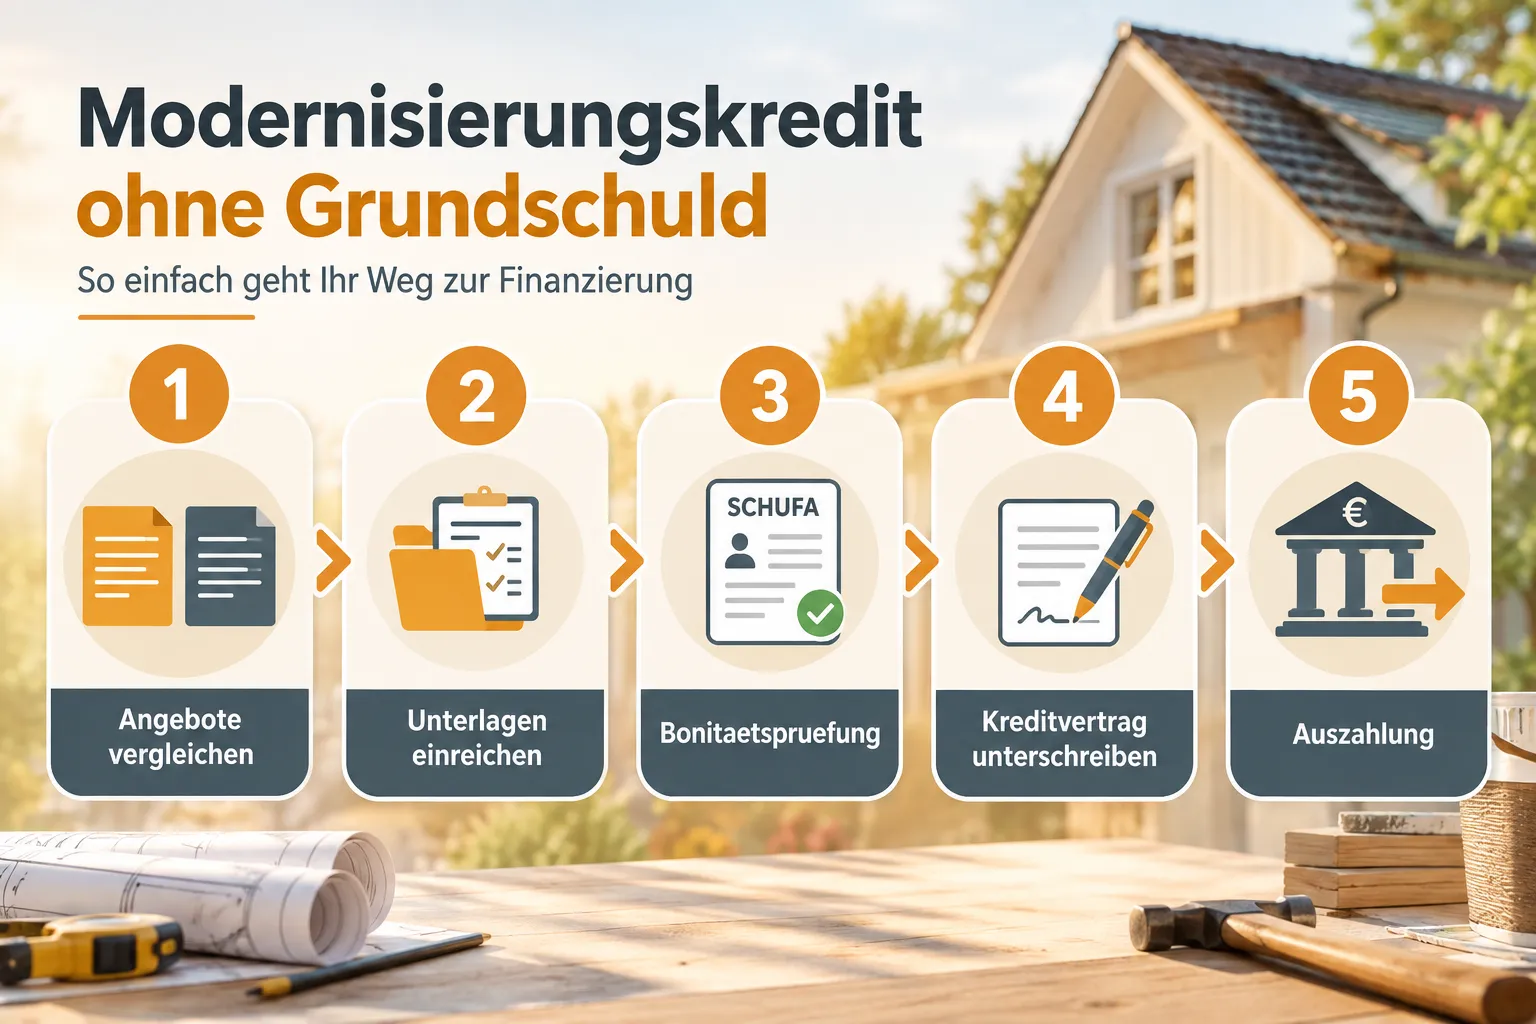
Da der Grundbucheintrag entfällt, sparen Sie Notar- und Grundbuchkosten, die bei einer Grundschuldbestellung schnell mehrere hundert Euro betragen können. Außerdem geht die Auszahlung meist deutlich schneller, weil keine aufwendige Objektbewertung nötig ist. Die Kreditsumme ist dafür in der Regel begrenzt: Je nach Bank sind ohne Grundschuld häufig Beträge bis etwa 50.000 Euro, teilweise auch darüber, möglich.
Für welche Vorhaben eignet sich der Kredit?
Ein Modernisierungskredit ohne Grundschuld passt ideal zu kleineren und mittleren Projekten. Typische Beispiele sind der Austausch von Fenstern und Türen, eine neue Heizungsanlage, die Dämmung von Dach oder Fassade, die Sanierung von Bad oder Küche, die Installation einer Photovoltaikanlage oder der altersgerechte Umbau mit bodengleicher Dusche, breiteren Türen oder einem Treppenlift.
Gerade energetische Maßnahmen können sich doppelt lohnen. Sie steigern den Wert Ihrer Immobilie und senken gleichzeitig die laufenden Energiekosten, was die monatliche Kreditrate teilweise ausgleichen kann. Auch ein verbesserter Einbruchschutz, etwa durch neue Sicherheitstüren oder abschließbare Fenstergriffe, ist eine Investition, die sich in einem Gefühl von Sicherheit und oft auch bei der Hausratversicherung bemerkbar macht.
Die Vorteile auf einen Blick
Der größte Pluspunkt ist die Flexibilität. Ihr Grundbuch bleibt unberührt, sodass Sie für spätere größere Vorhaben weiterhin die Möglichkeit haben, eine Grundschuld als Sicherheit einzusetzen. Viele Banken bieten zudem kostenlose Sondertilgungen an, und für Ratenkredite ist die Vorfälligkeitsentschädigung gesetzlich begrenzt, was eine vorzeitige Rückzahlung vergleichsweise günstig macht.
Hinzu kommt die Geschwindigkeit: Während eine grundschuldbesicherte Finanzierung oft mehrere Wochen dauert, ist ein Blankokredit häufig innerhalb weniger Tage auf Ihrem Konto. Das ist besonders dann wertvoll, wenn Handwerker kurzfristig verfügbar sind oder ein Schaden schnell behoben werden muss. Auch der bürokratische Aufwand ist überschaubar: Neben Einkommensnachweisen und Kontoauszügen werden in der Regel keine umfangreichen Unterlagen zur Immobilie benötigt.
Die Nachteile sollten Sie kennen
Weil die Bank ohne Grundschuld ein höheres Ausfallrisiko trägt, liegen die Zinsen meist über denen einer klassischen Immobilienfinanzierung. Auch die Laufzeiten sind oft kürzer, was zu höheren monatlichen Raten führt. Wer eine sehr umfangreiche Kernsanierung plant, stößt mit einem Blankodarlehen daher schnell an Grenzen. In solchen Fällen kann eine Kombination aus Eigenkapital, Zuschüssen und Ratenkredit oder doch eine grundschuldbesicherte Finanzierung sinnvoller sein.
Zuschüsse und Förderungen clever nutzen
Bevor Sie einen Kredit abschließen, lohnt sich ein Blick auf mögliche Zuschüsse. Jeder Euro, den Sie nicht finanzieren müssen, spart Zinsen. Für energetische Sanierungen wie Heizungstausch, Dämmung oder neue Fenster gibt es regelmäßig staatliche Förderprogramme, deren Bedingungen sich allerdings immer wieder ändern. Eine qualifizierte Energieberatung hilft Ihnen, den Überblick zu behalten und die passenden Programme zu finden. Auch viele Bundesländer, Kommunen und regionale Energieversorger bieten eigene Zuschüsse an, die oft wenig bekannt sind.
Wer bereits einen Pflegegrad hat, sollte unbedingt die Pflegekasse ansprechen. Für sogenannte wohnumfeldverbessernde Maßnahmen, etwa den Umbau des Badezimmers oder den Einbau eines Treppenlifts, zahlt die Pflegekasse einen Zuschuss von bis zu 4.180 Euro pro Maßnahme. Leben mehrere pflegebedürftige Personen im Haushalt, kann sich dieser Betrag entsprechend erhöhen.
Ganz wichtig: Stellen Sie Anträge auf Förderung grundsätzlich vor Beginn der Arbeiten und vor der Auftragsvergabe. Wer zuerst den Handwerker beauftragt und erst danach den Zuschuss beantragt, geht in vielen Fällen leer aus.
Modernisierungskredit für Rentner: Geht das?
Viele Seniorinnen und Senioren machen die Erfahrung, dass Banken bei der Kreditvergabe zurückhaltender werden, sobald das Rentenalter erreicht ist. Das hat vor allem mit der Frage zu tun, ob der Kredit innerhalb der statistischen Lebenserwartung zurückgezahlt werden kann. Einige Banken setzen deshalb Altersgrenzen, bis zu denen ein Kredit vollständig getilgt sein muss, häufig zwischen 75 und 80 Jahren.
Dennoch ist ein Modernisierungskredit im Ruhestand keineswegs ausgeschlossen. Im Gegenteil: Rentnerinnen und Rentner haben oft einen entscheidenden Vorteil, denn ihr Einkommen ist sicher und planbar. Eine gesetzliche Rente, Betriebsrenten oder Pensionen schwanken nicht wie ein Gehalt und fallen nicht durch Jobverlust weg. Wer seine Immobilie bereits abbezahlt hat, spart zudem die Miete und verfügt dadurch häufig über einen soliden finanziellen Spielraum.
- Wählen Sie eine eher kürzere Laufzeit und eine realistische Kreditsumme, damit die Rückzahlung gut in Ihr Budget passt.
- Legen Sie aktuelle Rentenbescheide und Nachweise über weitere Einkünfte wie Mieteinnahmen oder Kapitalerträge vor.
- Ein zweiter Kreditnehmer, etwa der Ehepartner oder ein erwachsenes Kind, kann die Chancen zusätzlich verbessern.
- Eine Restschuldversicherung ist kein Muss; prüfen Sie hier genau, ob Kosten und Nutzen in einem sinnvollen Verhältnis stehen.
Besonders empfehlenswert für Menschen im Ruhestand ist der altersgerechte Umbau. Er ermöglicht es, möglichst lange selbstbestimmt in den eigenen vier Wänden zu leben, und kann einen späteren Umzug ins Pflegeheim hinauszögern oder sogar vermeiden. Dabei gilt: Je früher Sie vorausschauend planen, desto entspannter lässt sich der Umbau umsetzen, und zwar nicht erst dann, wenn die Treppe bereits zum Hindernis geworden ist.
So finden Sie das passende Angebot
Vergleichen Sie immer mehrere Angebote und achten Sie dabei auf den effektiven Jahreszins, nicht nur auf den Sollzins. Nutzen Sie nach Möglichkeit Konditionsanfragen, die Ihre Schufa-Bewertung nicht beeinflussen. Klären Sie außerdem, ob kostenlose Sondertilgungen möglich sind und ob die Bank einen Verwendungsnachweis verlangt. Zweckgebundene Modernisierungskredite sind oft etwas günstiger als freie Ratenkredite.
Holen Sie vor der Kreditaufnahme verbindliche Kostenvoranschläge von Handwerkern ein und planen Sie einen Puffer von etwa zehn bis fünfzehn Prozent für unvorhergesehene Ausgaben ein. So vermeiden Sie, später einen teuren Zusatzkredit aufnehmen zu müssen.
Fazit
Ein Modernisierungskredit ohne Grundschuld ist eine schnelle, unkomplizierte und flexible Möglichkeit, kleinere und mittlere Sanierungsprojekte zu finanzieren, ohne das Grundbuch zu belasten. In Kombination mit Zuschüssen, etwa von der Pflegekasse oder aus Förderprogrammen für energetische Sanierungen, lassen sich die Kosten deutlich senken. Auch Rentnerinnen und Rentner haben mit einem sicheren Renteneinkommen und einer gut durchdachten Planung gute Chancen auf eine passende Finanzierung. Wer Angebote sorgfältig vergleicht und Förderungen rechtzeitig beantragt, investiert nachhaltig in den Wert und die Lebensqualität seines Zuhauses.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Finanzberatung. Förderbedingungen und Konditionen können sich ändern.