Wer eine Immobilie kaufen oder bauen möchte, stößt früh auf eine zentrale Frage: Wie viel Eigenkapital sollte eigentlich mit in die Finanzierung einfließen? Die Antwort ist nicht ganz so einfach wie eine feste Prozentzahl, denn sie hängt von der persönlichen Situation, den Zielen und der Risikobereitschaft ab. Dennoch gibt es klare Richtwerte und Zusammenhänge, die bei der Entscheidung helfen.
Warum Eigenkapital überhaupt wichtig ist
Eigenkapital ist der Teil des Kaufpreises, den man aus eigenen Ersparnissen finanziert, ohne dafür einen Kredit aufzunehmen. Es wirkt sich gleich auf mehrere Aspekte der Finanzierung aus:
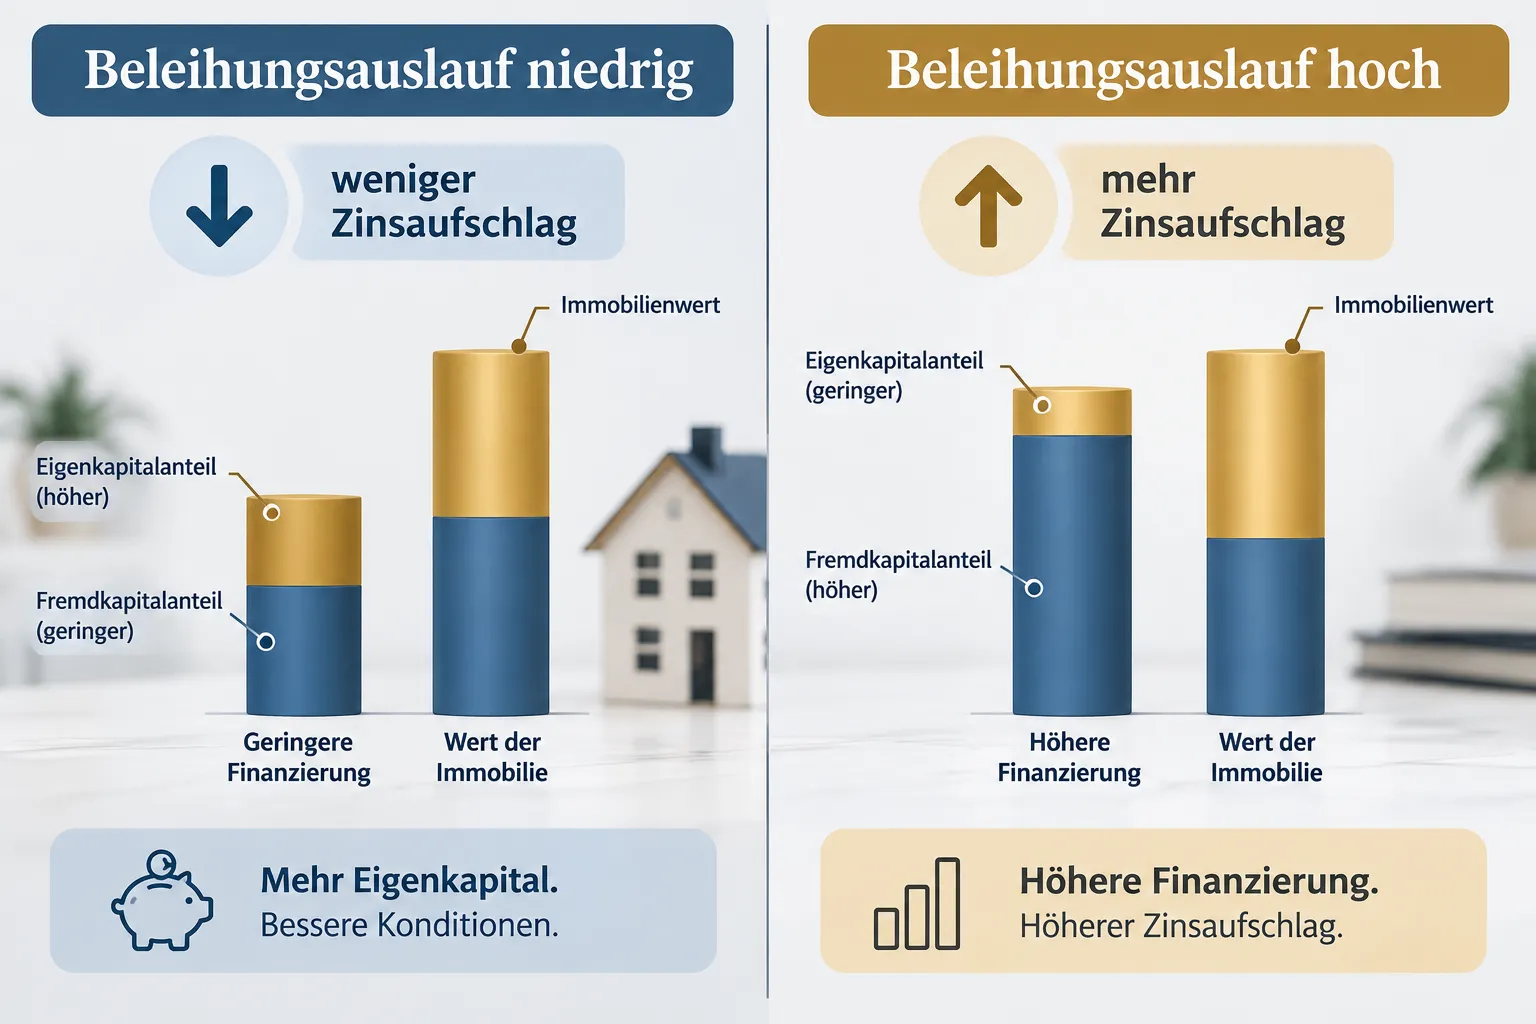
- Zinskonditionen: Banken bewerten das Ausfallrisiko eines Kredits unter anderem danach, wie hoch der Beleihungsauslauf ist – also wie viel Prozent des Immobilienwerts durch den Kredit gedeckt werden. Je niedriger dieser Wert, desto günstiger in der Regel der Zinssatz.
- Kreditwürdigkeit: Ein höherer Eigenkapitalanteil signalisiert der Bank finanzielle Stabilität und erhöht die Chance auf eine Zusage, besonders wenn Einkommen oder Sicherheiten begrenzt sind.
- Monatliche Belastung: Wer mehr Eigenkapital einbringt, muss weniger Fremdkapital aufnehmen. Das senkt die monatliche Rate und verkürzt häufig die Laufzeit.
- Puffer bei Wertschwankungen: Sinkt der Immobilienwert nach dem Kauf, schützt ein ausreichender Eigenkapitalanteil davor, dass die Restschuld den Marktwert übersteigt.
Die klassische Faustregel: 20 bis 30 Prozent
In der Finanzierungsberatung hat sich ein Richtwert etabliert: Mindestens 20 bis 30 Prozent des Kaufpreises sollten aus Eigenkapital stammen. Zusätzlich gilt die Empfehlung, die Kaufnebenkosten – also Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls Maklerprovision – ebenfalls aus eigenen Mitteln zu decken. Diese Nebenkosten liegen je nach Bundesland und Kaufsituation häufig zwischen 8 und 15 Prozent des Kaufpreises.
Beispiel: Bei einer Immobilie mit einem Kaufpreis von 400.000 Euro und Nebenkosten von rund 12 Prozent (48.000 Euro) würde diese Faustregel bedeuten, dass etwa 128.000 bis 168.000 Euro Eigenkapital eingebracht werden sollten – also die Nebenkosten plus 20 bis 30 Prozent des Kaufpreises.
Diese Faustregel ist bewusst konservativ gewählt, um eine solide Basis zu schaffen und das Risiko einer Überfinanzierung zu vermeiden.
Warum genau dieser Bereich?
Der Bereich von 20 bis 30 Prozent hat sich nicht willkürlich durchgesetzt, sondern aus mehreren praktischen Überlegungen heraus:
- Zinssprünge bei bestimmten Beleihungsgrenzen: Viele Banken staffeln ihre Zinssätze nach Beleihungsauslauf, häufig in Schritten bei 60, 80 oder 90 Prozent. Wer es schafft, unter eine dieser Schwellen zu kommen, profitiert oft von spürbar besseren Konditionen.
- Verhandlungsspielraum: Mit mehr Eigenkapital sitzt man in Verhandlungen mit der Bank in einer stärkeren Position, da das Risiko für den Kreditgeber sinkt.
- Sicherheitspuffer für Unvorhergesehenes: Wer sein gesamtes Vermögen ins Eigenkapital steckt, hat keine Reserven mehr für Reparaturen, Modernisierungen oder unerwartete Lebensereignisse wie Jobverlust oder Krankheit.
Ist auch eine Finanzierung mit weniger Eigenkapital möglich?
Ja, sogenannte Vollfinanzierungen ohne oder mit sehr wenig Eigenkapital sind grundsätzlich möglich, gerade bei guter Bonität, stabilem Einkommen und sicherem Arbeitsplatz. Allerdings gehen sie mit deutlichen Nachteilen einher:
- Höhere Zinsen, da das Risiko für die Bank steigt
- Höhere monatliche Raten bei gleichzeitig längerer Laufzeit
- Größeres Risiko, bei fallenden Immobilienpreisen in die sogenannte Unterdeckung zu geraten, bei der die Restschuld höher ist als der Verkaufswert der Immobilie
- Geringerer finanzieller Spielraum für unerwartete Ereignisse
Vollfinanzierungen können in bestimmten Situationen sinnvoll sein, etwa wenn jemand zwar ein hohes und sicheres Einkommen, aber noch wenig angespartes Vermögen hat und die Immobilienpreise in der jeweiligen Region eher steigen als fallen. Grundsätzlich sollte diese Variante aber gut durchdacht und im besten Fall mit einer unabhängigen Finanzberatung abgestimmt werden.
Wie viel Eigenkapital ist zu viel?
Genauso wichtig wie die Frage nach einem Mindestmaß an Eigenkapital ist die Frage, ob man nicht zu viel des eigenen Vermögens einbringen sollte. Wer sein gesamtes Erspartes in die Immobilie steckt, verliert finanzielle Flexibilität. Es empfiehlt sich, unabhängig von der Immobilienfinanzierung eine Liquiditätsreserve von mehreren Nettomonatsgehältern zurückzuhalten, um auf unvorhergesehene Ausgaben reagieren zu können, ohne dafür einen teuren Konsumentenkredit aufnehmen zu müssen.
Auch aus steuerlicher und renditetechnischer Sicht kann es sinnvoll sein, nicht das gesamte Kapital in die Immobilie zu stecken, insbesondere wenn die eigenen Anlagemöglichkeiten am Kapitalmarkt eine höhere erwartete Rendite bieten als die Zinsersparnis durch zusätzliches Eigenkapital. Diese Abwägung ist jedoch individuell und hängt stark von der persönlichen Risikoneigung ab.
Individuelle Faktoren, die die Entscheidung beeinflussen
Die pauschale Faustregel ist ein guter Ausgangspunkt, sollte aber immer an die persönliche Situation angepasst werden. Folgende Faktoren spielen eine Rolle:
- Einkommenssicherheit: Beamte oder Angestellte mit unbefristetem Vertrag können tendenziell risikofreudiger finanzieren als Selbstständige mit schwankendem Einkommen.
- Alter und Finanzierungsdauer: Jüngere Käufer haben oft mehr Zeit, den Kredit abzuzahlen, und können daher etwas geringere Eigenkapitalquoten verkraften.
- Regionale Marktlage: In Regionen mit stabilen oder steigenden Immobilienpreisen ist das Risiko einer Unterdeckung geringer als in Regionen mit fallenden Preisen.
- Geplante Nutzung: Bei einer selbst genutzten Immobilie stehen andere Überlegungen im Vordergrund als bei einer Kapitalanlage, bei der steuerliche Aspekte und Renditeerwartungen stärker gewichtet werden.
Fazit
Als grober Richtwert gilt: 20 bis 30 Prozent Eigenkapital zusätzlich zu den Kaufnebenkosten sind eine solide Basis für eine Immobilienfinanzierung. Dieser Anteil sorgt für bessere Zinskonditionen, eine überschaubare monatliche Belastung und einen gewissen Sicherheitspuffer. Gleichzeitig sollte man nicht sein gesamtes Vermögen einsetzen, sondern eine finanzielle Reserve für Notfälle behalten.
Letztlich ist die ideale Eigenkapitalquote immer eine individuelle Entscheidung, die von Einkommen, Lebenssituation, Risikobereitschaft und der aktuellen Marktlage abhängt. Eine unabhängige Finanzierungsberatung kann helfen, die eigene Situation realistisch einzuschätzen und eine Finanzierung zu finden, die sowohl tragbar als auch zukunftssicher ist.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Finanz- oder Rechtsberatung.